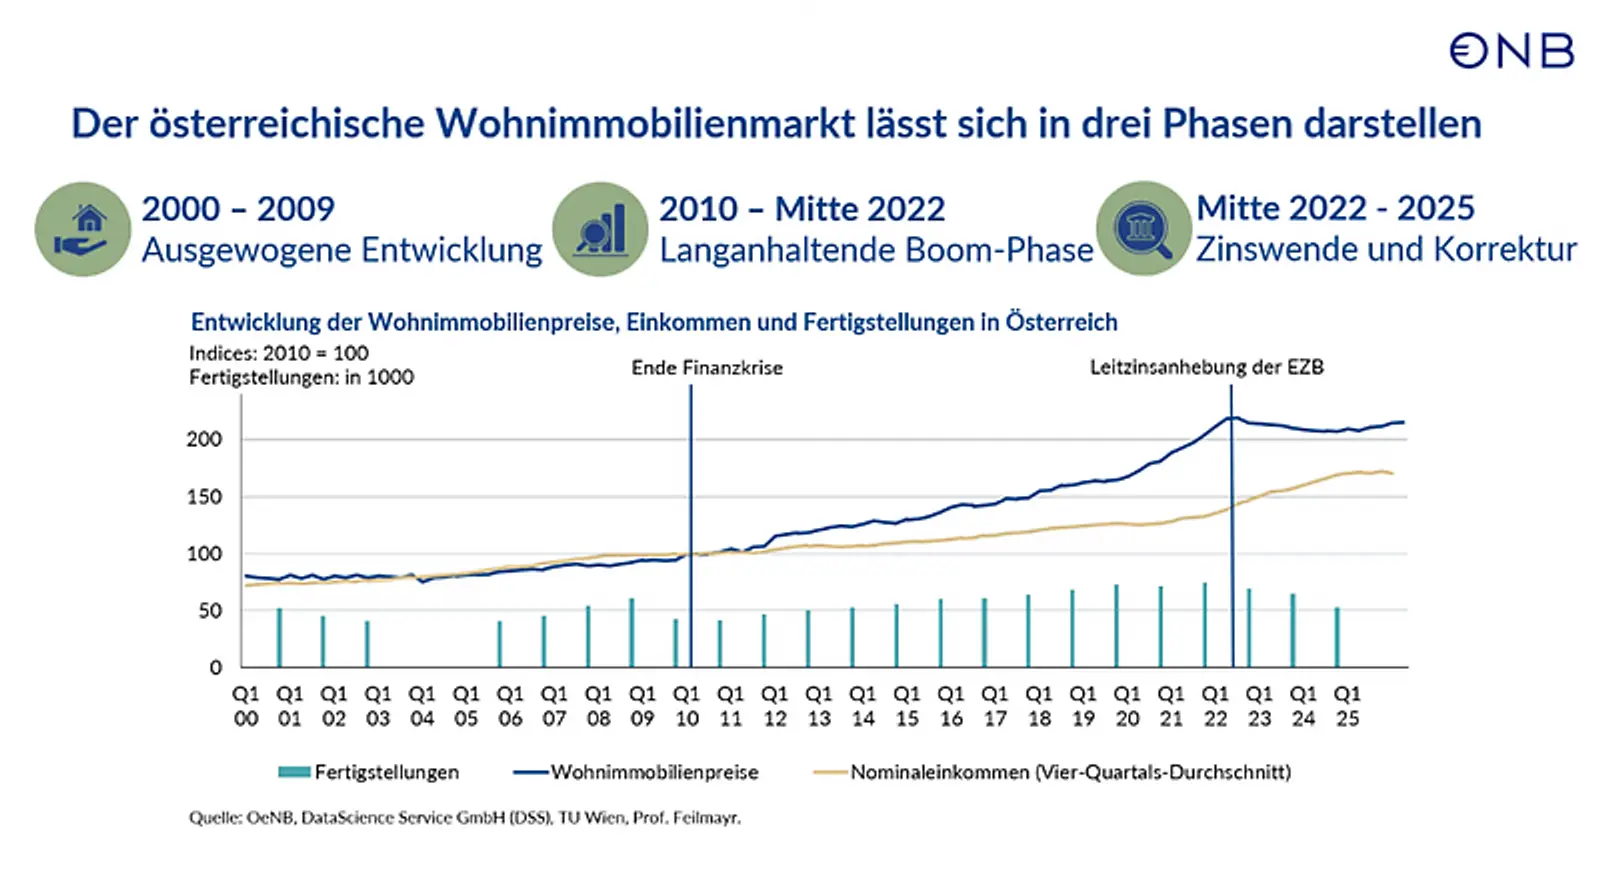
Die Immobilienpreise steigen aktuell deutlich. Der von der Statistik Austria berechnete Häuserpreisindex erreichte zuletzt seinen bisher höchsten Stand. In den letzten zehn Jahren wurden Wohnimmobilien um mindestens 50 Prozent teurer. Noch ein Stück weiter zurück blickte die Oesterreichische Nationalbank (OeNB) auf die Entwicklung von Preisen, Krediten und Risiken bei Immobilien ab dem Jahr 2000. Diese zeigt den Markt deutlich in Bewegung.
Zwischen 2000 und 2009 gab es laut OeNB eine „ausgewogene Entwicklung“. In dieser Phase entwickelten sich Preise für Wohnimmobilien und Einkommen „ähnlich“. Das größte Risiko: die damals noch sehr populären Fremdwährungskredite, die heute kaum noch eine Rolle spielen. Vor der Finanzkrise hatten sie einen Anteil von fast einem Drittel an allen Krediten erreicht.
Schere zwischen Preisen und Einkommen
Das Ende der globalen Finanz- und Wirtschaftskrise und die beginnende Niedrigzinsphase läuteten dann ab Mitte 2010 einen „Boom“ ein, gekennzeichnet durch stark steigende Bautätigkeit und ein deutliches Anziehen der Preise.
Die Schere zwischen Immobilienpreisen und Einkommen ging immer weiter auf. Die Preise stiegen während dieses Booms nach Rechnung der Notenbank um 120, die Einkommen um durchschnittlich 38 Prozent. Logische Konsequenz: „Damit ging eine höhere Verschuldung der privaten Haushalte einher.“
Zinswende beendete Boom
Das Ende des Booms kam mit wieder steigenden Zinsen ab Mitte 2022, die zu einem Rückgang der Kreditnachfrage führten. Laut OeNB sanken die Preise, die Schere zu den Einkommen begann sich wieder etwas zu schließen. Gleichfalls 2022 traten auch strengere Regeln für die Vergabe von Immobilienkredite an Privatpersonen in Kraft, subsumiert in der Kreditinstitute-Immobilienfinanzierungsmaßnahmen-Verordnung (KIM-V). Sie lief im Vorjahr formal wieder aus, gilt aber weiter als Empfehlung.
Mit verbesserten Kreditvergabestandards und höheren Eigenmitteln auf Käuferseite hätten sich für die Banken die „systemischen Risiken aus der Wohnimmobilienfinanzierung deutlich reduziert“. Im Vorjahr sei es gegenüber 2024 zu einer „Erholung der Neukreditvergabe“ gekommen.
Risiken tendenziell kleiner geworden
Die Zinsrisiken für Privatpersonen seien tendenziell kleiner geworden. Neben Fremdwährungskrediten meist in Schweizer Franken bzw. japanischen Yen gab es bereits vor der Finanzkrise einen großen Anteil variabel verzinster Kredite, ihr Anteil stieg auf bis zu 80 Prozent an. Mit der Zinswende 2022 ging er deutlich zurück – hin zu besser berechenbaren fix verzinsten Darlehen.
Preise aktuell auf Rekordniveau
Laut Daten der Statistik Austria kosteten Häuser und Wohnungen im ersten Halbjahr 2026 um 3,9 Prozent mehr als im Vergleichszeitraum 2025. Damit erreichte der seit 2010 berechnete Häuserpreisindex seinen bisher höchsten Stand. Neu errichtete Immobilien waren um 3,8 Prozent teurer, bestehende um 4,0 Prozent.
Kaum eine Wohnung unter 4.000 Euro pro Quadratmeter
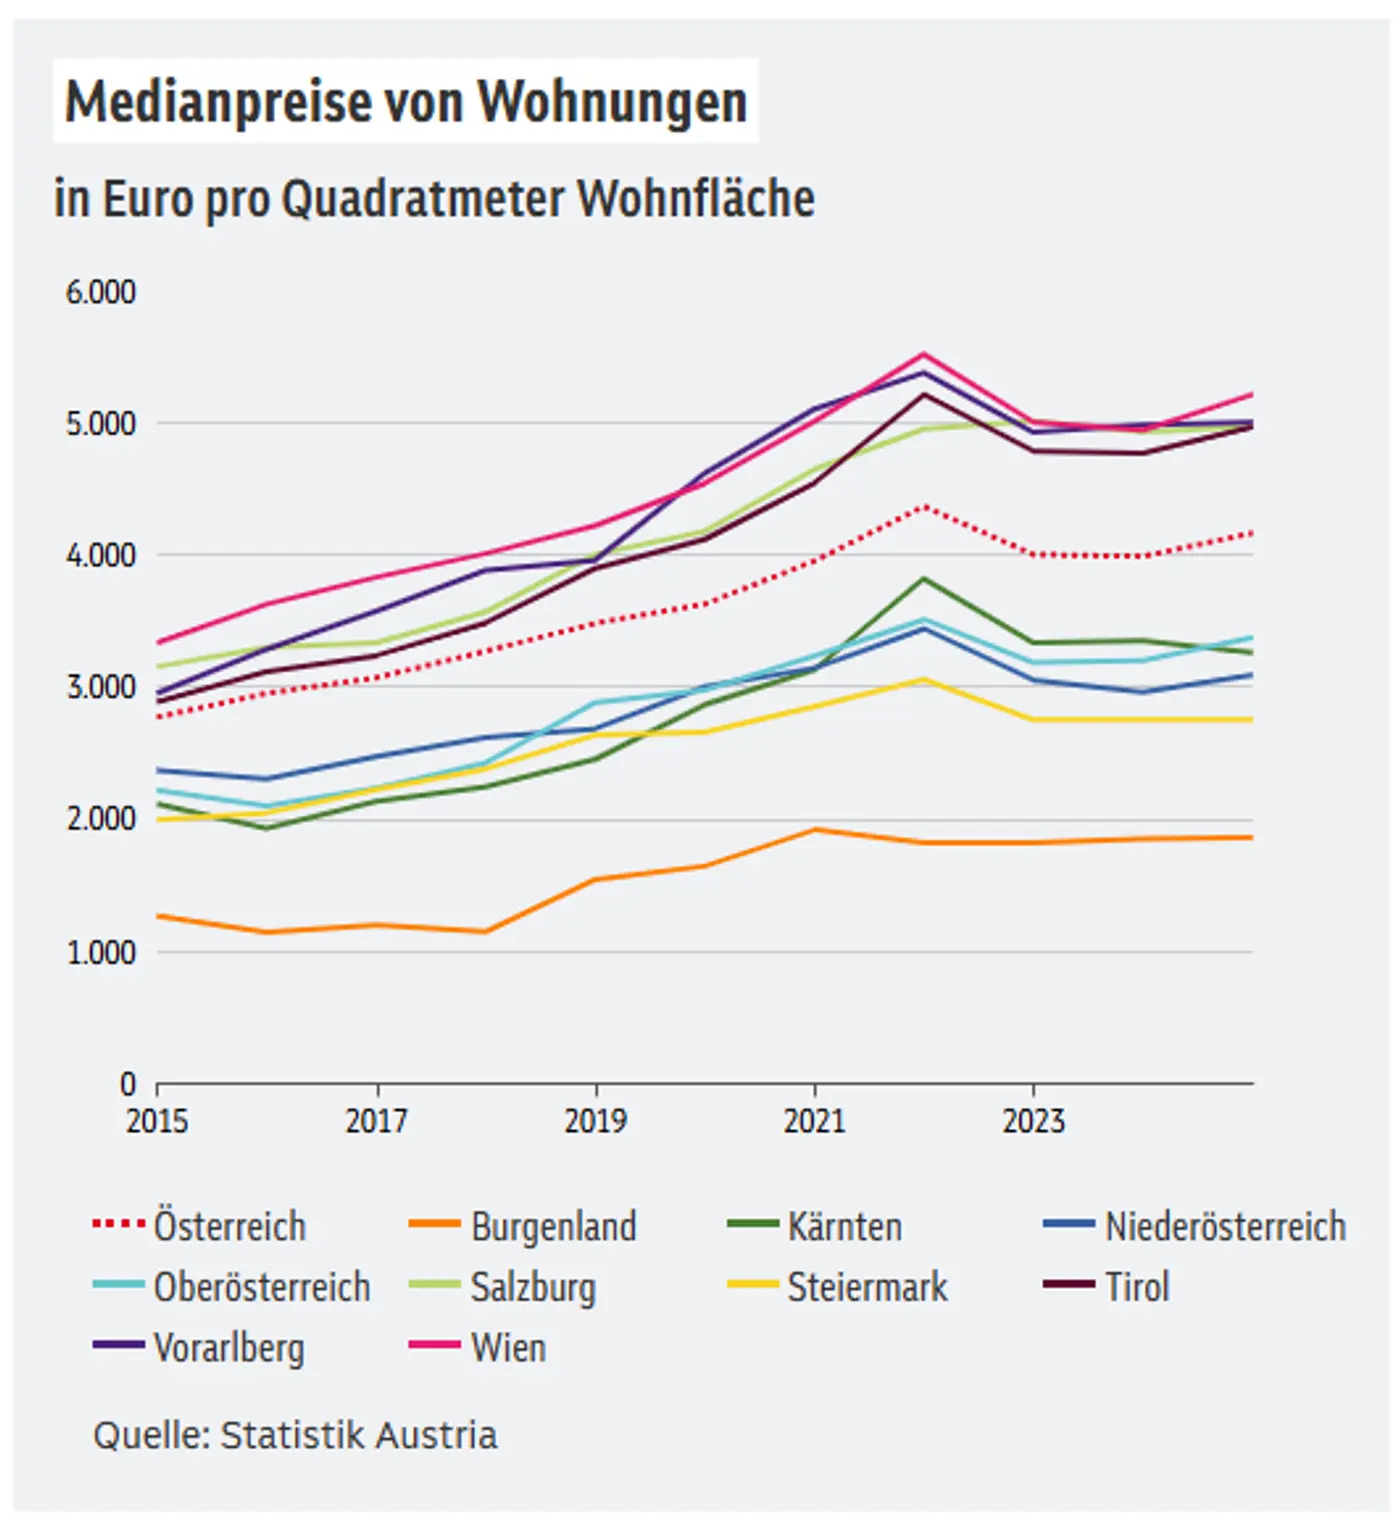
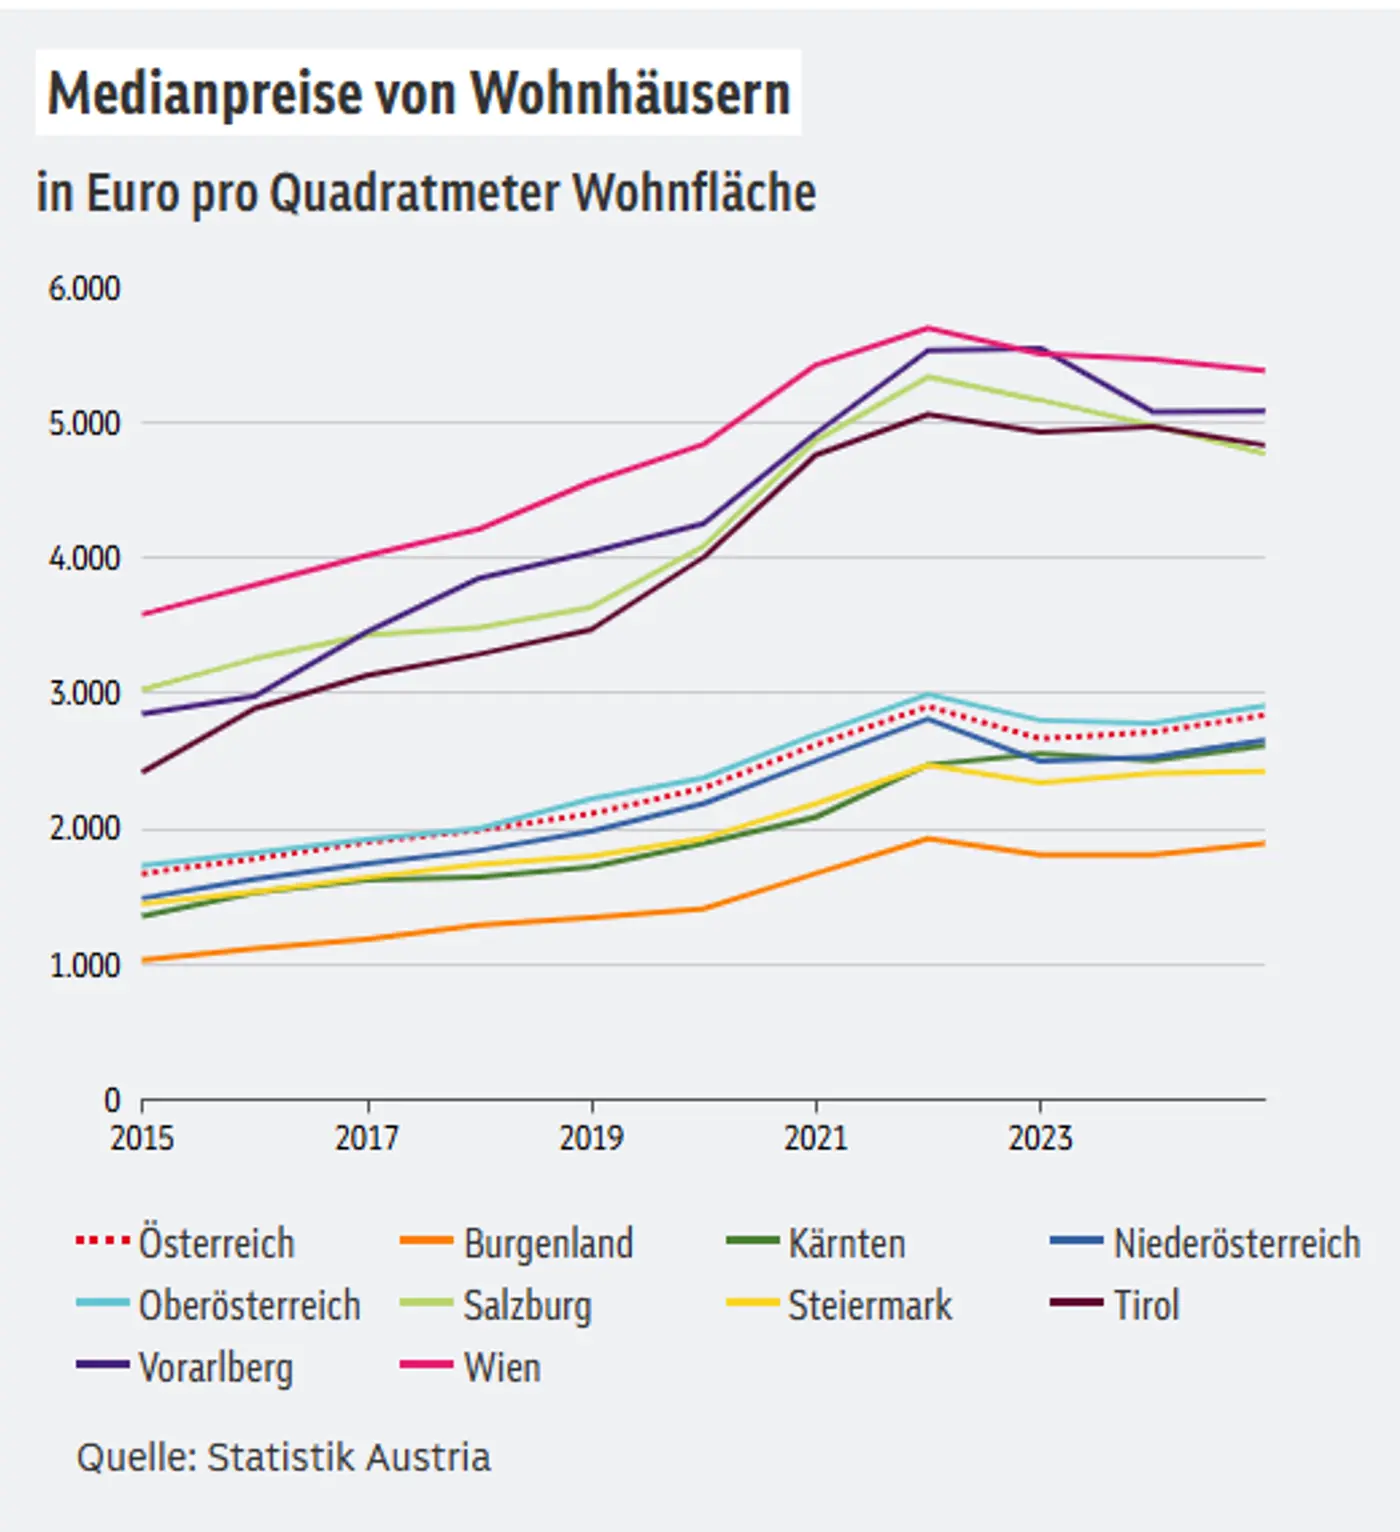
Im Vorjahr lag der Preis pro Quadratmeter Wohnfläche laut Daten der Statistik Austria vom Mai im österreichweiten Durchschnitt bei 4.162 Euro bei Eigentumswohnungen und bei 2.836 Euro bei Häusern. Der Preis für Baugrundstücke stieg auf durchschnittlich 135 Euro pro Quadratmeter. Am teuersten waren Häuser in Wien (5.376 Euro pro Quadratmeter), gefolgt von Vorarlberg und Tirol, im Burgenland (1.889 Euro) am günstigsten.
Enorme regionale Unterschiede
Eigentumswohnungen, bei denen der Preis pro Quadratmeter in der Regel höher ist als bei Häusern, waren gleichfalls in Wien (5.212 Euro) am teuersten und im Burgenland (1.859 Euro) am billigsten. In Wien gibt es auch innerstädtisch erhebliche Preisunterschiede. Enorm waren die Differenzen bei den Preisen für Bauland zwischen 2.740 Euro pro Quadratmeter nahe Kitzbühel in Tirol und 21 Euro im Bezirk Jennersdorf im Südburgenland.
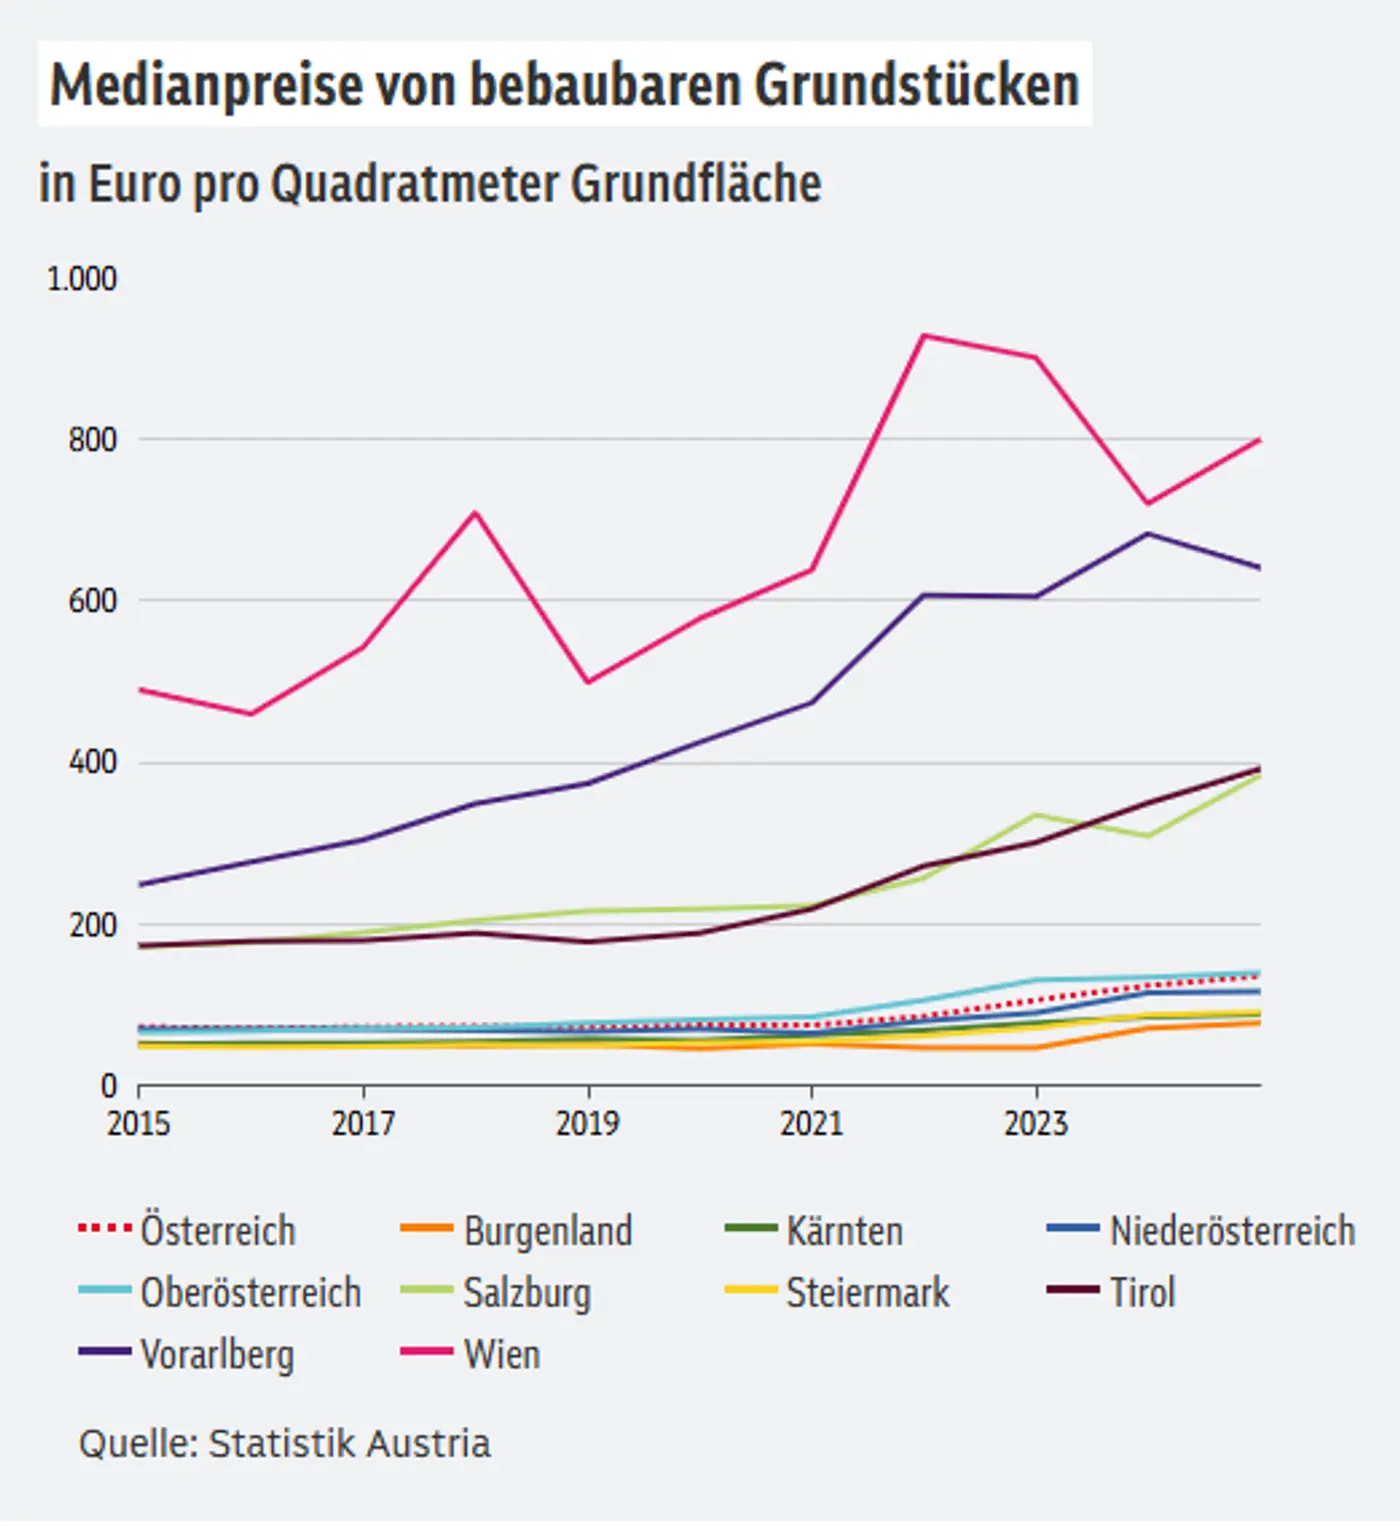
Generell sind die Preise sowohl für Grundstücke als auch privat genutzte Wohnimmobilien in den letzten Jahren deutlich gestiegen. 2015 kostete ein Wohnhaus im Schnitt 1.667 Euro pro Quadratmeter, im Vorjahr 2.836 Euro. Der Quadratmeter Eigentumswohnung verteuerte sich von 2.769 auf 4.162 Euro: Die Preise stiegen in zehn Jahren um 70,1 bzw. 50,3 Prozent.
Quelle: Georg Krammer, ORF.at; 24. September 2026